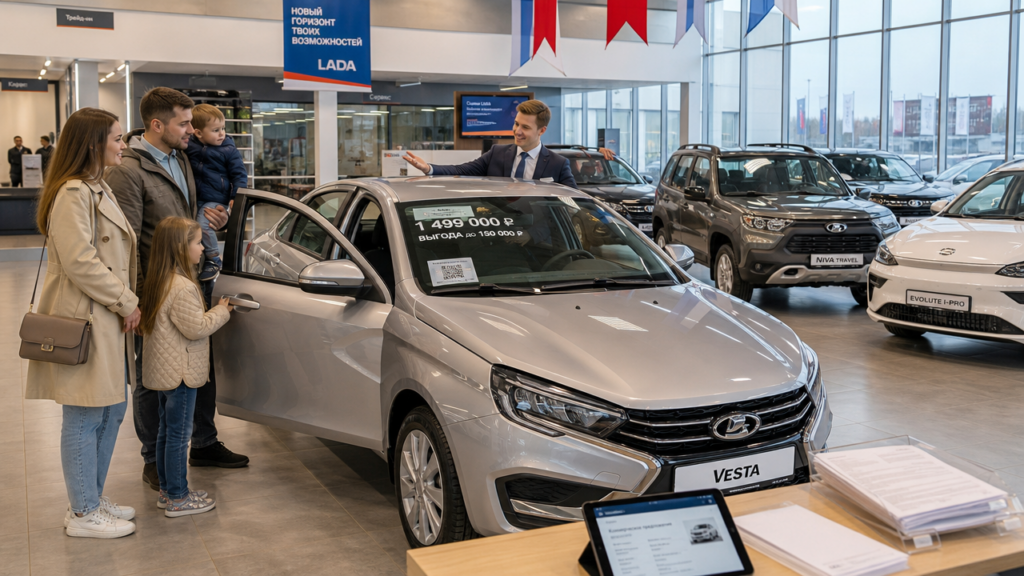
Автокредит на отечественные автомобили с господдержкой 2026 работает не как снижение ставки, а как скидка к цене машины. Кредитор может установить ставку до 26% годовых, но стоимость автомобиля уменьшается на 10–25%, а в отдельных случаях — до 40%. Выгоду легко потерять на страховках, обмене старой машины и невнимательном чтении договора.
Главное о программе 2026
Программа распространяется на новые автомобили отечественной сборки с ценой до 2 млн рублей для машин с двигателем внутреннего сгорания. Для электромобилей действует скидка 35%, но не более 925 тыс. рублей. Первоначальный взнос обычно составляет от 10%, хотя отдельные кредиторы допускают нулевой взнос. Срок кредита — до 7 лет.
В отдельных предложениях срок может достигать 8 лет, а сумма кредита — 12 млн рублей. Такие параметры нужно проверять в конкретном договоре.
В расчётах по программе используется ставка до 26% годовых: ключевая ставка ЦБ плюс до 5 процентных пунктов. При ключевой ставке 21% это даёт 26%. Уточняйте, закреплена ли ставка в договоре и может ли она измениться.
Размер скидки зависит от категории заёмщика:
- семья с двумя детьми: 10%;
- медики, учителя, военнослужащие, инвалиды, ветераны СВО и начинающие водители: 20%;
- жители Дальнего Востока: 25%;
- электромобиль: 35%, но не более 925 тыс. рублей;
- участники СВО с ранениями, которым нужен автомобиль с ручным управлением: до 40%.
Скидка применяется к цене автомобиля, поэтому кредит придётся брать уже на уменьшенную сумму. Автокредит на новый автомобиль с господдержкой можно оформить только через кредитора — участника программы.
Автокредит с господдержкой 2026: какие машины попадают в список
В программу входят автомобили отечественной сборки с достаточным уровнем локализации. Среди доступных вариантов — легковые модели, внедорожники, коммерческий транспорт и электромобили. Полный перечень дилеры меняют в зависимости от наличия, а потолок цены в 2 млн рублей отсекает дорогие комплектации.
Примерные цены, которые фигурируют у продавцов по программе:
| Автомобиль | Ориентир цены | Примечание |
|---|---|---|
| Отечественный легковой автомобиль базовой комплектации | до 1 млн руб. | доступен в начальных и средних комплектациях |
| Отечественный седан среднего класса | 1,4–1,8 млн руб. | одна из распространённых категорий программы |
| Отечественный внедорожник | до 1,6 млн руб. | учитывайте расход топлива и стоимость страхования |
| Отечественный коммерческий фургон | около 1,2 млн руб. | подходит для работы |
| Отечественный рамный внедорожник | около 1,4 млн руб. | простая конструкция, ограниченный комфорт |
| Отечественный пассажирский фургон | около 1,4 млн руб. | вариант для работы и большой семьи |
| Локализованный кроссовер | около 1,5 млн руб. | доступен при выполнении требований по сборке |
| Электромобиль отечественной сборки | зависит от модели | скидка 35%, но не более 925 тыс. руб. |
Конкретный список уточняйте у продавца: наличие машины на складе важнее рекламного перечня. Автомобиль должен быть новым и ранее не зарегистрированным.
Автокредит с господдержкой: расчёт на реальном примере
Предположим, вы выбрали отечественный седан за 1,5 млн рублей. Вы относитесь к категории медиков или учителей, поэтому скидка составляет 20%. Цена снижается до 1,2 млн рублей. Кредитор одобряет кредит на 5 лет под 26% годовых без первоначального взноса.
При сумме кредита 1,2 млн рублей ежемесячный платёж составит около 35 900 рублей. За 5 лет вы отдадите кредитору примерно 2 155 000 рублей. Переплата по процентам составит около 955 000 рублей.
Без господдержки пришлось бы кредитовать полные 1,5 млн рублей. Платёж был бы около 44 900 рублей, а итоговая сумма — около 2 694 000 рублей. Переплата составила бы 1 194 000 рублей.
Разница в итоговых расходах — примерно 539 000 рублей. Скидка в 300 тысяч уменьшает не только основной долг, но и сумму процентов.
Похожий расчёт для разных категорий при цене автомобиля 1,5 млн рублей, сроке 5 лет и ставке 26%:
| Сценарий | Скидка | Цена после скидки | Платёж в месяц | Итоговая сумма |
|---|---|---|---|---|
| Без льготы | 0% | 1 500 000 руб. | 44 900 руб. | 2 694 000 руб. |
| Семья с двумя детьми | 10% | 1 350 000 руб. | 40 400 руб. | 2 425 000 руб. |
| Медик, учитель, военнослужащий | 20% | 1 200 000 руб. | 35 900 руб. | 2 155 000 руб. |
| Житель ДФО | 25% | 1 125 000 руб. | 33 700 руб. | 2 021 000 руб. |
Цифры приблизительные и не включают страховки, комиссии и дополнительное оборудование. Эти расходы могут заметно увеличить итоговую стоимость кредита.
Условия кредиторов и что нужно проверить
Ставка до 26% — ориентир, а не гарантия для каждого заёмщика. В расчётах её формируют как ключевую ставку ЦБ плюс до 5 процентных пунктов. Проверьте, зафиксирована ли ставка в договоре, может ли кредитор изменить её и в какой момент.
Первый взнос от 10% снижает сумму кредита, но не всегда уменьшает переплату пропорционально. Если вы вносите 300 тысяч при цене автомобиля 1,5 млн, кредит составит 1,2 млн, однако скидка по господдержке может быть уже вычтена из этой суммы. Уточняйте, как продавец считает скидку: от первоначальной цены или после зачёта старого автомобиля.
Обмен старой машины часто выглядит как дополнительная выгода, но продавец может занизить её оценку на 50–100 тысяч рублей. Госскидка в 20% на новом автомобиле не должна компенсировать такое снижение. Посчитайте отдельно: за сколько продаётся старая машина, сколько стоит новая без скидки и какова итоговая доплата.
Некоторые кредиторы оформляют автокредит через онлайн-сервис. Предоплата 10 тыс. рублей может быть предусмотрена условиями сделки, а автомобиль необходимо зарегистрировать в госавтоинспекции в течение 10 дней. До оплаты проверьте последствия нарушения срока и порядок возврата предоплаты.
Лизинг с господдержкой
В 2026 году купить российский автомобиль можно через лизинг с господдержкой. На программу планируют направить 37,2 млн рублей. Субсидия может достигать 40%: от 20% для автомобиля только с антиблокировочной системой до 40% для военного пенсионера. Доступны программы для первых покупателей, медработников и других льготных категорий. Первый взнос в отдельных случаях может быть компенсирован.
Лизинг не равен автокредиту. Машина может оставаться в собственности лизинговой компании до окончания договора, а штрафы за досрочное расторжение могут быть выше. Если вы хотите владеть автомобилем, внимательно изучите условия выкупа и досрочного прекращения договора.
Как проверить свою выгоду перед подписью
До подписания договора запросите у менеджера три цифры: полную стоимость кредита в процентах, итоговую сумму всех платежей и размер ежемесячного взноса без страховок.
Умножьте платёж на количество месяцев. Из полученной суммы вычтите цену автомобиля после применения госскидки. Это ваша переплата по процентам и включённым расходам. Если итоговая сумма платежей окажется выше, чем вы посчитали дома, попросите расшифровку: кредитор мог включить страхование жизни, страхование автомобиля на весь срок, дополнительную защиту или помощь на дороге.
Навязанные услуги могут добавить к кредиту 100–180 тысяч рублей. Кредитор не всегда называет их страховкой: это может быть пакет услуг, снижение ставки или программа лояльности. Если без дополнительных услуг ставка вырастает на 2–4 пункта, пересчитайте выгоду. Иногда обычный кредит без дополнительного пакета оказывается дешевле.