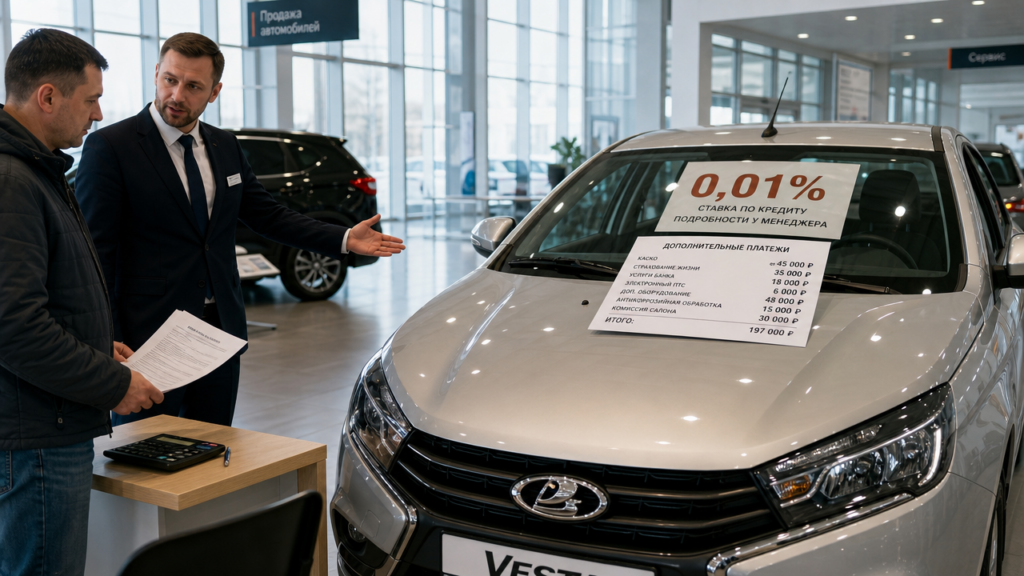
Автокредит под 0,01%: реальные условия, подводные камни и расчёт платежа
Кредит на авто под 0.01 процент не существует как подарок кредитной организации. Ставку субсидирует дилер или производитель, а расходы возвращаются через высокий первый взнос, обязательное КАСКО, комиссию за опцию или завышенную цену автомобиля. Запрос «кредит на авто под 0.1 процент» или «кредит 0.1 процент на авто» выводит те же программы, потому что кредитор считает эти формулировки синонимами. На 1,5 млн рублей на 5 лет разница между 0,01% и 0,1% по процентам — всего около 3 400 рублей, а вот КАСКО и платная опция могут стоить 200–300 тысяч. Поэтому смотрите не на ставку в рекламе, а на полную стоимость кредита в договоре.
Где ставка 0,01% фиксирована на весь срок
Производители автомобилей и дилеры предлагают заводские или дилерские программы. Ставка 0,01% в них привязана к конкретной модели, сроку, сумме первого взноса и обязательному КАСКО.
| Программа | Ставка по договору | Первый взнос | Срок | Обязательные условия |
|---|---|---|---|---|
| Новые автомобили через кредитную организацию | 0,01–15,8% | от 10% | 12–84 мес. | КАСКО, залог автомобиля, без страхования жизни |
| Автомобили через дилерскую программу | 0,01–16,5% | не заявлен | до 84 мес. | КАСКО, без дополнительных страховок |
| Новые автомобили через партнёрские кредитные организации | от 0,01% | 0–60% | 12–96 мес. | КАСКО, обмен старого автомобиля, акции, траты по карте |
| Новые автомобили через партнёрские кредитные организации | 0,01–20% | 0–80% | до 84 мес. | КАСКО, одобрение зависит от кредитной истории |
По одной из программ на новые автомобили 2026–2026 годов выдают от 100 тыс. до 12 млн рублей. Подтверждение дохода не требуется, но КАСКО обязательно. Это не минус само по себе, однако тариф КАСКО у дилера часто выше рыночного на 20–40 тыс. рублей в год. Другая программа не требует дополнительных страховок, но без КАСКО кредит не оформят. Ещё одна позволяет взять кредит на срок до 96 месяцев, однако ставка 0,01% появляется при крупном первом взносе или выполнении условий по карте: пять покупок от 10 тыс. рублей за установленный период.
Пример автомобиля с низкой ставкой и взносом 60%
В реальной сделке полноприводный кроссовер 2024 года с ценой по прайсу 4 017 190 рублей получил скидку за обмен старого автомобиля и оформление кредита — 413 000 рублей. Цена после переговоров составила 3 550 000 рублей. Для ставки 0,01% кредитор потребовал первый взнос 60% на срок 5 лет. Это 2 130 000 рублей. Старый автомобиль клиента оценили в 1 250 000 рублей, поэтому ему пришлось добавить 880 000 рублей наличными. Кредит составил 1 420 000 рублей. Платёж при ставке 0,01% годовых — около 23 673 рублей в месяц. Процентная переплата за 5 лет не превышает 400 рублей. Ставка реальна, но только при очень большом первом взносе.
Как посчитать платёж
Формула для аннуитетного платежа:
Платёж = Сумма кредита × месячная ставка / (1 — (1 + месячная ставка)^(-n))
Месячная ставка = годовая ставка / 12. Для 0,01% годовых это 0,000008333 в месяц. На 1 420 000 рублей на 60 месяцев получаем около 23 673 рублей. Чтобы узнать переплату, умножьте платёж на срок и вычтите сумму кредита: 23 673 × 60 — 1 420 000 = около 380 рублей. При ставке 0,1% годовых на тех же условиях переплата будет около 3 600 рублей. Сам процент почти не влияет на бюджет, если нет других платежей.
Кредит на авто под 0,01% в первый год: где включается опция за 14,5%
Некоторые дилерские программы рекламируют кредит на авто под 0,01% на первый год. Дальше ставка становится 13,5% годовых. В одном из вариантов за подключение специальной опции кредитор берёт 14,5% от суммы кредита. Похожая схема применяется для подержанных автомобилей: первый год — 0,01%, далее — 13,5%, обязательны КАСКО и дополнительная услуга, первый взнос составляет 30–40%, сумма кредита — от 300 тыс. до 8 млн рублей.
Считаем на 1 500 000 рублей кредита на 84 месяца. Опция обойдётся в 217 500 рублей. Первый год процент почти нулевой. С 13-го месяца действует ставка 13,5% на остаток. Ежемесячный платёж при такой двухступенчатой схеме составит около 26 100 рублей. За 7 лет процентов будет около 670 000 рублей. Добавьте комиссию 217 500 рублей — реальная стоимость кредита составит около 887 500 рублей без учёта КАСКО и дополнительной услуги. Обычный кредит под 13,5% на тот же срок дал бы процентов примерно на 680 000 рублей. Формальная выгода составит около 10 000 рублей. Если опцию за 217 500 рублей включить в тело кредита, платёж вырастет примерно до 29 900 рублей, а общая переплата превысит 900 000 рублей. В таком варианте выгода исчезает.
Ставка 0,01% на первый год выгодна только тогда, когда опция оплачена сразу, а не добавлена в кредит. Важно также не допускать просрочек: при нарушении условий кредитор может поднять ставку до базовых 15–20%.
Поиск по запросу «кредит на авто под 0 01»: что проверять в договоре
Читатель часто вводит «кредит на авто под 0 01» и попадает на предложения с разными схемами. Перед подписью проверьте пять пунктов.
- Полную стоимость кредита в правом верхнем углу первой страницы договора. В неё входят проценты, но могут не входить КАСКО и дополнительная услуга, оплаченные отдельно.
- Ежемесячный платёж, умноженный на количество месяцев. Из полученной суммы вычтите тело кредита. Это ваша прямая переплата без страховок.
- График платежей. В нём должно быть видно, когда ставка меняется с 0,01% на 13,5% или выше.
- Стоимость опций. Услуга по снижению ставки, дополнительная услуга, сертификат на уменьшение процента и комиссия за дистанционное обслуживание должны быть прописаны отдельными строками.
- Стоимость КАСКО за весь срок. Если кредит на 5 лет и КАСКО требуется ежегодно, умножьте годовой полис на 5. В приведённом примере страховка и КАСКО добавили около 180 000 рублей за первый год.
Если менеджер не даёт график до одобрения или говорит, что полная стоимость кредита будет видна только после подписания, прекращайте сделку. Договор с неизвестной итоговой суммой подписывать нельзя.
Где заканчивается выгода
Производители автомобилей открыто показывают механику таких программ: низкая ставка достигается за счёт доплаты дилера кредитной организации. Ставка 0,01% даётся при первом взносе 30–70%, коротком сроке, страховании и выполнении дополнительных условий, например трат по карте. Нарушение любого условия ведёт к резкому повышению ставки. На одном из кроссоверов с первым взносом 30% экономия заявлена на уровне 920 000 рублей, но это сравнение с максимальной ставкой, а не с рыночной. Проверяйте, от какой базовой ставки считает дилер. Если сравнение идёт от 20%, а вы могли взять кредит под 13%, реальная выгода значительно ниже.
Кредит на авто под 0.01 процент или кредит на авто под 0.1 процент не должен становиться причиной брать машину дороже, чем вы планировали. Субсидированная ставка часто работает только при высоком взносе или коротком сроке. Если кредитор требует 60% первого взноса, вы уже отдаёте большую часть цены сразу, а заём на оставшуюся сумму при 0,01% выглядит привлекательно, но не решает главную проблему: общая стоимость владения машиной с КАСКО, обслуживанием и потерей стоимости всё равно остаётся высокой.
Перед выбором программы посчитайте три цифры: полную стоимость кредита в процентах, итоговую сумму всех платежей по графику и сумму первого взноса с учётом страхования. Если вам предлагают кредит на авто под 0.01 процент без первого взноса, без КАСКО и без платы за опцию, вы имеете дело с рекламным обещанием, а не с реальным договором.