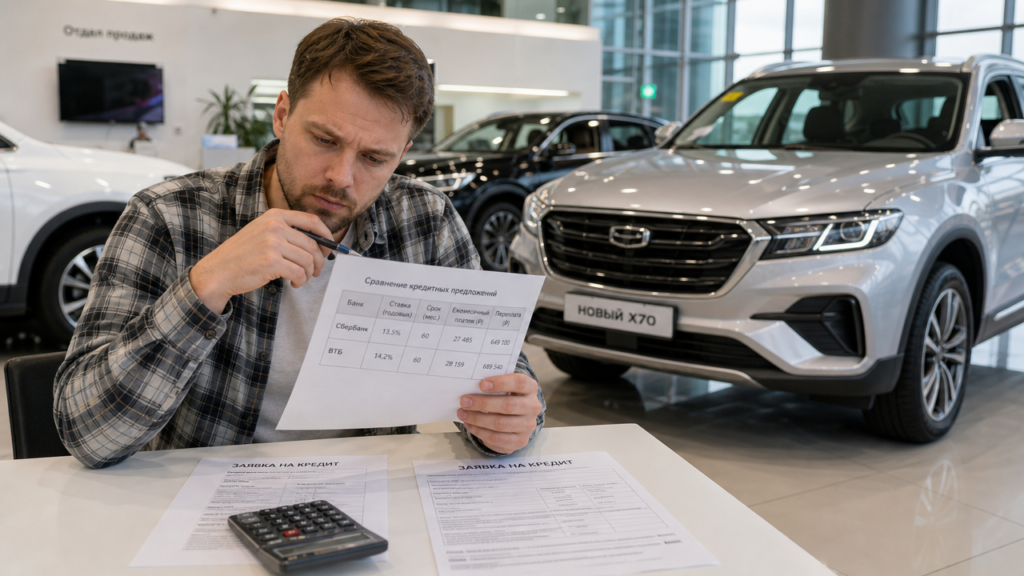
Автокредит и кредит наличными отличаются в первую очередь залогом и обязательной страховкой. Ставка по автокредиту обычно ниже, зато заемщик платит за КАСКО, а автомобиль остается в залоге у кредитора до полного погашения. Кредит наличными может быть дороже по процентам, но не требует залога и позволяет продать авто без согласия кредитора. Прежде чем выбирать, посчитайте полную переплату, а не рекламный процент.
Чем отличается автокредит от кредита наличными: таблица сравнения
| Параметр | Автокредит | Кредит наличными |
|---|---|---|
| Цель | Только покупка конкретного автомобиля | Любые цели, включая покупку авто |
| Залог | Автомобиль в залоге у кредитора, ПТС может находиться у кредитора | Без залога, вы остаетесь собственником автомобиля |
| Страхование | Обычно требуется КАСКО, иногда на весь срок | ОСАГО требуется по закону для участия автомобиля в движении; дополнительная страховка не обязательна для самой покупки |
| Ставка | Обычно ниже | Обычно выше |
| Максимальная сумма | Может быть выше, чем по кредиту наличными, и зависит от программы | Зависит от дохода заемщика и условий кредитора |
| Первоначальный взнос | Может быть обязательным | Не требуется |
| Ограничения на продажу | Нельзя продать или сдать в аренду без согласия кредитора | Нет ограничений со стороны залога |
| Скорость одобрения | Может занять больше времени из-за проверки авто и оформления залога | Обычно оформляется проще и быстрее |
Автокредит обычно дешевле по ставке, но требует дополнительных расходов. Кредит наличными проще и свободнее, но процент может быть выше. Выбор зависит от суммы, дохода, кредитной истории, стоимости страховки и планов на автомобиль.
Что выгоднее: считаем на реальных цифрах
Возьмем сумму 1,5 млн рублей на 5 лет. Допустим, кредитор предлагает автокредит под 15% годовых, а кредит наличными — под 19%. На первый взгляд автокредит выгоднее. Считаем переплату по аннуитетной схеме.
Автокредит под 15%:
- ежемесячный платеж около 35 700 рублей;
- переплата по процентам за 5 лет примерно 641 000 рублей;
- если принять стоимость КАСКО за 60 000 рублей в год, за 5 лет это 300 000 рублей;
- итоговая переплата с учетом такой страховки — около 941 000 рублей.
Кредит наличными под 19%:
- ежемесячный платеж около 38 900 рублей;
- переплата по процентам примерно 831 000 рублей;
- КАСКО не требуется, ОСАГО оплачивается отдельно и нужно в любом случае, если автомобиль участвует в движении;
- итоговая переплата по процентам — около 831 000 рублей.
В этом примере автокредит с низкой ставкой оказался дороже примерно на 110 000 рублей из-за КАСКО. Если страховка дешевле или кредитор не требует ее оформления, разница сокращается. При более высокой ставке по автокредиту или дорогом полисе общая переплата может стать еще больше. Рекламная ставка без учета страховок не показывает полную стоимость займа.
Где возникает переплата: страховки, комиссии и полная стоимость
При автокредитовании кредитор может потребовать дополнительные услуги. В договор могут включить:
- КАСКО на срок кредита;
- страхование жизни и здоровья заемщика;
- страхование от потери работы;
- страхование разницы между суммой долга и стоимостью автомобиля при угоне;
- дополнительные платные сервисы и уведомления.
Каждая такая опция увеличивает ежемесячный платеж или общую сумму выплат. Иногда кредитор снижает ставку при оформлении страховки жизни, но выгода от снижения может оказаться меньше стоимости полиса. Сравнивайте не только процент, но и цену всех дополнительных услуг.
Проверить реальную стоимость предложения можно по договору. Найдите в правом верхнем углу первой страницы полную стоимость кредита (ПСК) в процентах годовых. В ней учитываются проценты, комиссии и обязательные платежи, связанные с кредитом. Если ПСК существенно выше рекламной ставки, проверьте, какие дополнительные расходы включены в договор. Затем умножьте ежемесячный платеж из графика на количество месяцев и вычтите сумму кредита. Полученная разница показывает переплату по кредиту без учета страховок, которые оплачиваются отдельно. Спросите менеджера, какие услуги обязательны, а какие можно отключить, и попросите пересчитать график без них.
Когда выбирать автокредит: четыре сценария, где он может быть дешевле
- Государственная субсидия. Для некоторых автомобилей действуют программы субсидирования. Если скидка заметно снижает ставку, автокредит может оказаться выгоднее кредита наличными даже с учетом КАСКО.
- Скидка за оформление кредита. Продавцы автомобилей иногда снижают цену при покупке в кредит. Такая скидка может компенсировать расходы на страховку.
- Вам нужна крупная сумма. По отдельным автокредитам лимит выше, чем по кредитам наличными. Это важно при покупке дорогого автомобиля.
- Вы не планируете продавать автомобиль и готовы платить за КАСКО. Если машина покупается на несколько лет, а защита от угона и повреждений для вас важна, автокредит может оказаться подходящим вариантом.
В остальных случаях сравните оба вида займа по полной стоимости: универсального ответа нет.
Когда кредит наличными выгоднее: свобода без залога
- Покупка подержанного автомобиля у частного лица. Автокредит может ограничивать выбор продавца и автомобиля. Кредит наличными позволяет распорядиться деньгами свободнее.
- Сумма умеренная. Если расходы на КАСКО заметно увеличивают переплату, кредит наличными может оказаться выгоднее даже при более высокой ставке.
- Вы не хотите платить за КАСКО. Ежегодная страховка увеличивает общую стоимость автокредита, особенно при недорогом автомобиле.
- Вам нужна свобода продажи. Машина без залога позволяет продать ее в любой момент и погасить кредит досрочно без разрешения кредитора. Это удобно, если автомобиль используется для работы или возможен переезд.
Как проверить предложение кредитора за 30 минут
Возьмите калькулятор и проделайте три действия:
- Запросите график платежей по обоим вариантам: автокредиту и кредиту наличными. Умножьте ежемесячный платеж на количество месяцев и вычтите сумму кредита. Это переплата по процентам и включенным платежам.
- Добавьте стоимость обязательных страховок. Для автокредита это обычно КАСКО на срок займа; для кредита наличными дополнительная страховка не обязательна. Сравните итоговые суммы.
- Проверьте право на досрочное погашение. По закону кредитор не может запрещать досрочное погашение, но условия уведомления и минимальный срок до первого платежа нужно проверить в договоре.
Задайте менеджеру прямой вопрос: «Какая полная стоимость кредита в процентах годовых с учетом всех обязательных платежей?» Если ответ не совпадает с цифрой в договоре, попросите объяснить расхождение. Не подписывайте договор с непонятной итоговой суммой.
Автокредит может казаться дешевле из-за низкой ставки, но КАСКО и залог автомобиля уменьшают эту выгоду. Кредит наличными бывает дороже по процентам, зато не требует залога и позволяет продать авто без согласия кредитора. Перед выбором посчитайте полную переплату, а не рекламный процент.